公司经营范围中组织文化艺术交流活动与文化经纪人服务的法律界定与实务要点
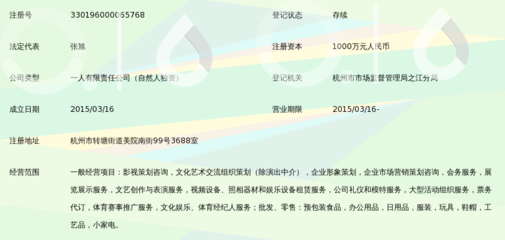
张亚飞所在公司的经营范围包含“组织文化艺术交流活动(不含营业性演出)”以及“文化经纪人服务”,这一表述是文化娱乐类市场主体在工商登记中较为常见的组合。虽然文字简短,但在合规经营、合同签署、税务处理及行政监管层面,对其准确理解具有重要的实务意义。
“组织文化艺术交流活动”通常指企业为促进文化领域的信息互通、经验分享、资源对接而举办的各类非营利性或半营利性活动,例如艺术论坛、创作研讨会、文化沙龙、书画笔会、非遗展示体验等。需要注意括号中的限制性表述“不含营业性演出”。营业性演出是指以营利为目的、通过售票或接受赞助等方式向公众举办的现场文艺表演活动,依法需要取得营业性演出许可证。因此,若公司组织的活动仅涉及交流、研讨、展览、互动,不包含票据销售、商业演出性质,则一般不触发该许可要求;但一旦涉及售票演唱会、话剧商演等,必须另行申请许可,否则可能构成超范围经营乃至非法演出。
“文化经纪人服务”属于文化娱乐经纪业务的一部分。文化经纪人通常受托为艺术家、演艺人员、文创项目等提供居间、代理、行纪等服务,内容包括演出机会对接、版权交易撮合、品牌代言洽谈、活动出场安排等。根据《营业性演出管理条例》及《经纪人管理办法》等规定,从事营业性演出的经纪活动,同样需要满足相应的资质要求。具体而言,若文化经纪人服务涉及为营业性演出提供居间、代理,则经纪机构也需依法取得营业性演出许可证。若仅限于非营业性演出、线上内容创作合作、艺术品交流活动的撮合,通常其他一般性经纪业务登记和合规经营即可覆盖。
对于张亚飞所在的这类公司而言,经营范围将“组织文化艺术交流活动”与“文化经纪人服务”并用,实际上应分为两个独立板块进行风控与管理:其一,交流活动板块应重点守住“非营业性演出”底线,签订活动场地、演艺人员、赞助商协议时明确活动性质,避免被行政认定“变相商演”;其二,经纪人服务板块应当区分普通文化艺术经纪和演出经纪,对涉演出项目提前审查经营资质,关注地方文旅部门的具体备案及牌照要求,也可通过配合持牌机构联合承接项目来防范刚性合规风险。
税务与刑事合规亦不可忽略。组织文化活动可能涉及门票收入、赞助收入、展位费,应根据收入性质准确计征增值税及企业所得税;文化经纪人服务取得的佣金、代理费则通常按现代服务中的“商务辅助服务”或“文化创意服务”缴纳相应税费。若借经纪服务名义开展诈骗、非法吸收公众存款、洗钱、著作权侵权等违法行为,则不仅面临行政处罚,还可能触及刑法。
综上,张亚飞公司经营范围注明组织文化艺术交流活动(不含营业性演出)与文化经纪人服务,既有经营布局灵活性,也要求经营者在演出行政许可、项目内容审查、合同合规设计、税务申报等方面建立对应内控体系。建议在中长期发展规划中,对是否扩展至营业性演出及经营性演出经纪作出清晰预判,按规定申办相应许可,并借助合同管理、职员合规培训及第三方审查等手段,实现文化艺术交流与文化经纪两条业务线的合规运行。
如若转载,请注明出处:http://www.xindingsc.com/product/16.html
更新时间:2026-10-24 11:26:51